

本报告依据国家统计局公布的金属加工机床产量数据、中国海关进出口数据、中国机床工具工业协会调查测算数据和行业重点联系企业统计数据,对机床工具行业2026年前三季度的主要运行指标进行了汇总、分析,并对2026年全年运行情况进行预判,供行业及有关方面参考。
第一部分 机床工具行业主要运行指标
一、营业收入与利润指标
1.营业收入
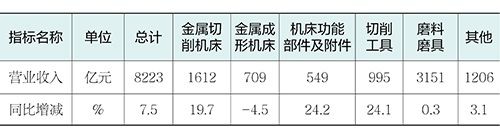
2026年1-9月,机床工具行业完成营业收入8223亿元,同比增长7.5%,整体持续上行且增速趋稳。主要分行业中,金属成形机床处于下行区间。1-9月行业营业收入情况详见表1。
表1 机床工具行业及主要分行业营业收入情况
2. 利润总额与利润率
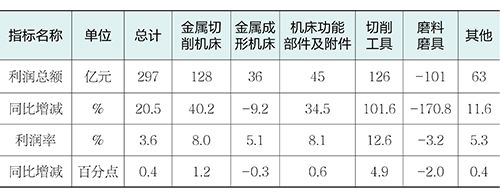
2026年1-9月,机床工具行业实现利润总额297亿元,同比增长20.5%,仍保持在增长区间,但增幅明显回落。行业平均利润率仅为3.6%,盈利能力仍处于较低水平。主要分行业中,磨料磨具处于亏损状态。 2026年1-9月行业利润总额、利润率情况详见表2。
表2 机床工具行业及主要分行业利润总额、利润率情况
二、进出口指标
1.总体情况
2026年1-9月,中国机床工具进出口总额264.1亿美元,同比增长6.5%。贸易顺差97.1亿美元,同比增长2.7%。相较于上半年,进口增速加快,出口增速放缓。具体数据详见表3。
表3 2026年1-9月机床工具产品进出口情况
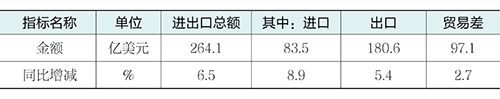
2026年1-9月机床工具产品进口来源和出口去向排名前五的情况详见表4。
表4 机床工具产品进口来源和出口去向排名前五情况
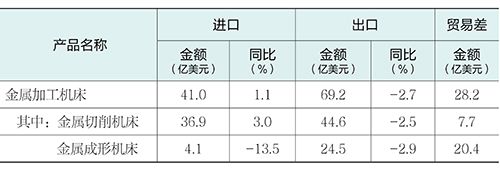
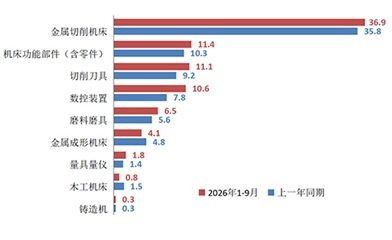
图1和图2分别为机床工具主要产品门类累计进口和出口情况。
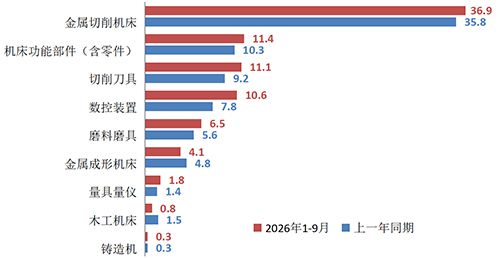
图1 机床工具产品累计进口情况(亿美元)
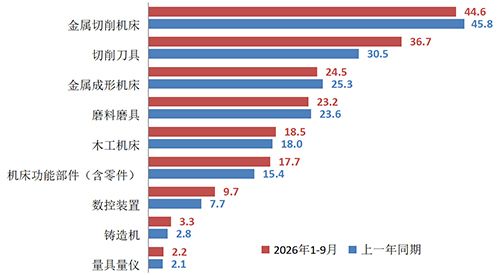
图2 机床工具产品累计出口情况(亿美元)
2.金属加工机床进出口情况
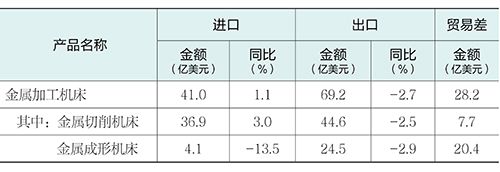
2026年1-9月,金属加工机床进口41.0亿美元,同比增长1.1%。出口69.2亿美元,同比下降2.7%。相较于上半年,进口转为增长,出口转为下降,具体数据详见表5。
表5 2026年1-9月金属加工机床进出口情况
2026年1-9月金属加工机床进口来源和出口去向排名前五的情况详见表6。
表6 金属加工机床进口来源和出口去向排名前五情况
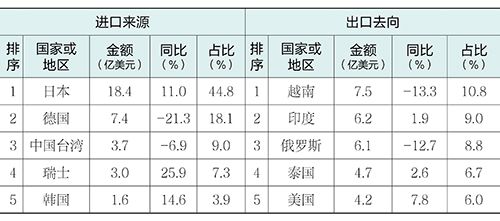
表7 进口金额排前五位金属加工机床品种
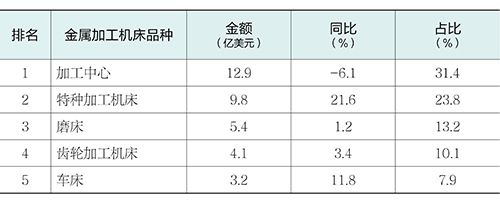
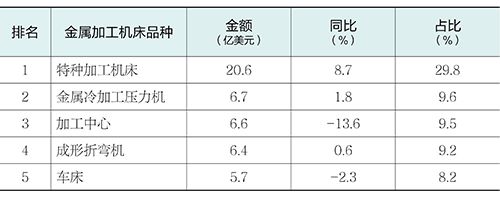
表8 出口金额排前五位金属加工机床品种
三、金属加工机床产量、订单指标
1. 金属加工机床产量
根据国统局公布的规模以上企业统计数据,2026年1-9月金属切削机床产量66.7万台,同比增长10.1%。金属成形机床产量14.2万台,同比增长6.8%。两项产量指标增速都较上半年进一步扩大。
2. 金属加工机床订单指标
根据协会重点联系企业统计数据,2026年1-9月,金属加工机床新增订单、在手订单同比分别增长16.8%、18.3%,都较上半年有所扩大。其中,金属切削机床新增订单、在手订单同比分别增长24.9%、19.5%,增幅都高于上半年。金属成形机床新增订单同比下降0.8%,在手订单同比增长15.9%,相较于上半年,新增订单降幅明显收窄,在手订单转为增长。
第二部分 2026年前三季度机床工具行业运行特点
2026年前三季度,在新质生产力培育支持下,新兴产业快速发展,高技术产业投资规模持续扩大,给机床工具行业带来了新的应用场景,也对机床工具产品提出更高要求,促进了机床工具产业结构优化。行业在迎接难得的发展机遇的同时,也面临着盈利能力偏弱、出口市场环境复杂等挑战。
1. 整体稳增,分化加剧
行业整体营业收入同比增长7.5%,增速波动性趋稳;利润总额同比增长20.5%,增速明显放缓。行业平均利润率为3.6%,同比提升0.4个百分点,但较上半年下降0.1个百分点,较全国规模以上工业、制造业平均利润率分别低2.1、1.3个百分点,整体盈利水平偏低,盈利能力依然偏弱。
行业主要指标总体向好,但亏损面和亏损规模同比却都有所扩大。主要分行业中,金属切削机床、机床功能部件及附件、切削工具都保持快速增长,金属成形机床继续下行,磨料磨具持续亏损。各分行业、企业间运行态势分化明显,且分化程度加剧。
2. 内需拉动作用突出
行业整体营业收入稳步增长,机床工具产品进口总额同比增长8.9%、出口总额同比增长5.4%。行业营收增幅明显高于出口增幅,进口增幅也持续扩大,国内外市场需求均呈增长态势,国内市场需求拉动效应更为突出。
金属切削机床新增订单同比增长24.9%,在手订单同比增长19.5%,增幅均在上半年基础上继续扩大。AI算力基础设施、人形机器人、低空经济、新型储能等新兴产业快速发展,对高精度、智能化、成套成线机床装备需求激增,是本轮订单增长的主要驱动力。航空、航天、船舶等重点领域的高端需求持续释放,叠加制造业技改与设备更新等政策引导,同时国产机床装备质量和交付能力持续提升,客户认可度不断提高,共同推动金属切削机床细分产业链订单规模增长、结构优化。
3. 金属成形机床处于底部修复阶段
金属成形机床营业收入、利润总额同比分别下降4.5%、9.2%,降幅较上半年有所扩大。新增订单同比微降0.8%,降幅较上半年明显收窄,7月起已连续3个月同比正增长;在手订单同比增长15.9%,由上半年的下降转为增长。
新能源汽车行业前期高速扩张后转入产能消化周期,传统燃油车持续减产,汽车行业对冲压设备需求趋于饱和;传统生活消费品、家电行业政策刺激红利逐步消退,房地产配套持续低迷,需求增长乏力;叠加海外需求走弱,共同对金属成形机床分行业运行形成压力。与此同时,国内新兴赛道结构性需求持续释放,为分行业发展注入新动能。
4. 磨料磨具分行业结构性矛盾突出
磨料磨具分行业营业收入同比微增0.3%,利润总额为亏损101亿元,较上年同期增亏64亿元。
从下游结构看,约三成产品面向机械加工配套领域,协会重点联系企业统计数据显示,该板块营收、利润都随着主机行业稳步增长;其中高端精密磨具、超硬磨料供给不足,半导体、航空航天、精密数控加工所需高精度、高一致性磨削产品仍有较大国产替代空间。约七成产品主要面向房地产、钢铁、水泥、建材、通用五金、家电等传统下游,这类行业景气度持续下降,订单规模不断萎缩,给分行业运行造成显著负面效应。与此同时,长期积累的结构性矛盾持续显现:前期无序扩张造成低端产能过剩、同质化竞争激烈,高端产能供给不足、关键产品仍依赖进口,多数企业停留在产业链前端、价值链中低端。多重因素叠加共振,使得磨料磨具亏损态势延续、亏损规模进一步扩大。
5. 出口结构调整,金属加工机床出口承压
机床工具产品进口总额同比增长8.9%,是2025年6月恢复增长以来最高增幅,九大品类七增两降,国内高端制造升级,拉动高端设备、核心配套件进口。进口前五大来源地格局稳定,合计占比76.9%,其中日本稳居我国第一大进口来源国,自日本进口机床工具产品占比34.8%。
机床工具产品出口总额同比增长5.4%,增速较上半年回落0.4个百分点,九大品类六增三降,受国内出口管制政策等因素影响,金属加工机床出口规模持续收缩。出口前五大目的地合计占比39.0%,出口市场持续多元化特征,其中对美国出口由降转增。分区域看,印度、泰国、日本、中国香港、中国台湾、德国、俄罗斯、韩国等为主要增量市场;对阿联酋、沙特、伊朗等中东国家出口持续大幅下滑。
第三部分 2026年全年机床工具行业运行预判
作为“十五五”开局之年,内需、产业升级、技改政策支撑行业基本盘,但外部环境复杂、出口管制带来不确定性,对加工中心类机床出口的影响尤为明显。
综合相关因素,预计全年机床工具行业整体将保持平稳增长态势。
来源:中国机床工具工业协会
 豫公网安备41019702004594号


